해설 2026년 9월 6일
반도체 선단공정: 지금 어디까지 왔나
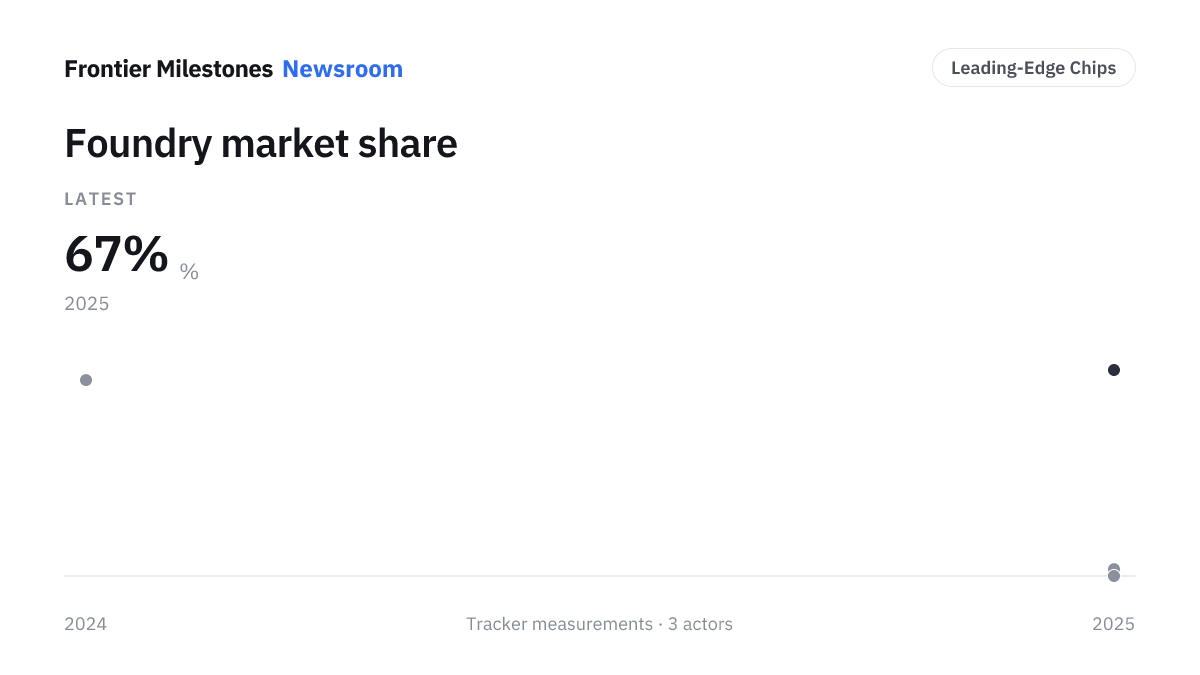
2025년 3사 모두 2nm급 양산에 도달했지만, TSMC가 파운드리 시장의 약 3분의 2를 쥐고 이를 지키려 연 약 $40B을 씁니다. IBM은 2026년 1nm 미만 트랜지스터를 실증했는데, 양산까지 약 5년 남은 연구 성과입니다.
2025년 3사 모두 2nm급 양산에 도달했지만, TSMC가 파운드리 시장의 약 3분의 2를 쥐고 이를 지키려 연 약 $40B을 씁니다. IBM은 2026년 1nm 미만 트랜지스터를 실증했는데, 양산까지 약 5년 남은 연구 성과입니다.
삼성·SK하이닉스·마이크론이 2027년 DRAM·HBM 생산능력을 전량 예약 판매했고, 물량 배분 협상도 예년보다 몇 달 앞서 마무리됐다는 업계 보도가 나왔다. 구매자들은 요청량의 60~70%만 배정받으며, 선급금을 건 3~5년 장기계약으로 공급을 묶고 있는 것으로 전해졌다.
엔비디아와 SK 그룹이 AI 데이터센터·차세대 메모리를 아우르는 $500B+ 이니셔티브를 발표했다. SK하이닉스 HBM4 장기 공급·공동개발 파트너십과, SK텔레콤 2GW 데이터센터(베라 루빈 칩·HBM4, 2027년 가동)를 결합. 네이버/브룩필드, 현대 제네시스 자율주행 협력도 포함. 삼성도 칩·메모리 설계에 참여.
한국이 반도체·AI 데이터센터·피지컬 AI에 걸쳐 $576B 이상을 투입하는 정부 주도 국가 계획을 발표했다 — 삼성과 SK하이닉스가 각각 HBM 중심 신규 팹 2곳을 건설하며 주축. 앞선 ~$646B 보도(삼성 그룹 캐펙스의 별도 집계)의 확정판.
TSMC가 시장의 약 3분의 2와 수율 우위를 쥐고, 인텔은 18A에 부활을 걸며, 삼성은 수율에서 뒤처집니다. 한 플레이어의 우위가 계속 복리로 쌓이는 경주에 대한 해석. (우리의 의견이며 투자조언이 아닙니다.)
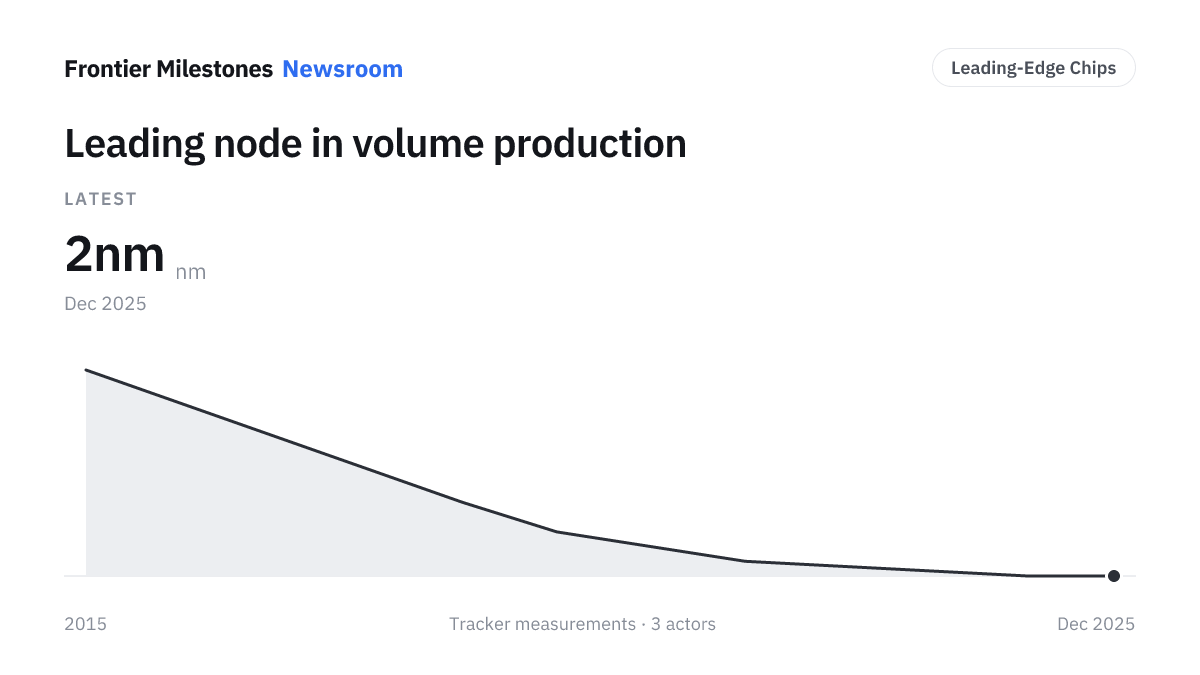
‘2nm’ 칩에 2나노미터인 부분은 없습니다. 노드 명칭은 물리 치수가 아니라 마케팅 라벨이라, 우리는 트랜지스터 밀도와 ‘실제 양산 중인 곳’과 함께 읽습니다.
삼성 — 삼성 3nm이 GAA 트랜지스터를 첫 양산 — FinFET을 잇는 프런티어 구조.
이 필터에 해당하는 발행물이 아직 없습니다.
 TSMC
 Intel
 SK하이닉스
 Micron
 엔비디아