SK하이닉스와 인텔은 결국 협의 중이다 — 다만 SK하이닉스가 부인한 그 건은 아니다
로이터가 9월 16일 SK하이닉스가 미국에서 처음으로 메모리를 생산하는 방안을 인텔과 협의 중이라고 보도했다. 인텔 오하이오 단지 일부 임차, 또는 인텔·클라우드 수요처와의 합작이 선택지다. 2주 전 SK하이닉스는 HBM4E 베이스 다이를 인텔 파운드리에 맡기는 방안을 검토한다는 보도를 부인했다. 둘 다 사실일 수 있다 — 서로 다른 건이다.
TSMC와 삼성이 ASML High-NA EUV 스캐너 채택을 확정했다. 삼성 2028년, TSMC 2030년. 선두 파운드리들이 이 장비를 쓸지의 질문이 닫혔다. 인텔은 이미 가동 중이다. 같은 주에 세 회사는 포토마스크를 6인치에서 12인치로 옮기는 ASML 이니셔티브에 합류했고 2031년 파일럿 라인이 목표다 — 현행 마스크 크기가 High-NA 처리량의 약 30%를 잡아먹기 때문이다.
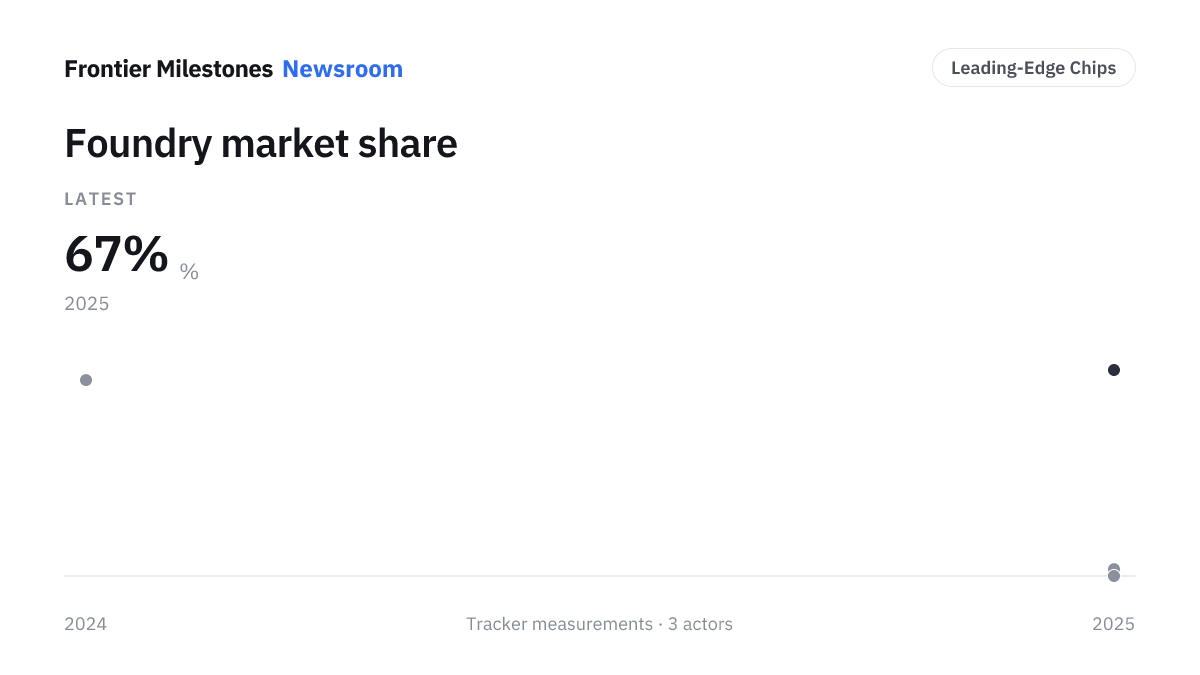
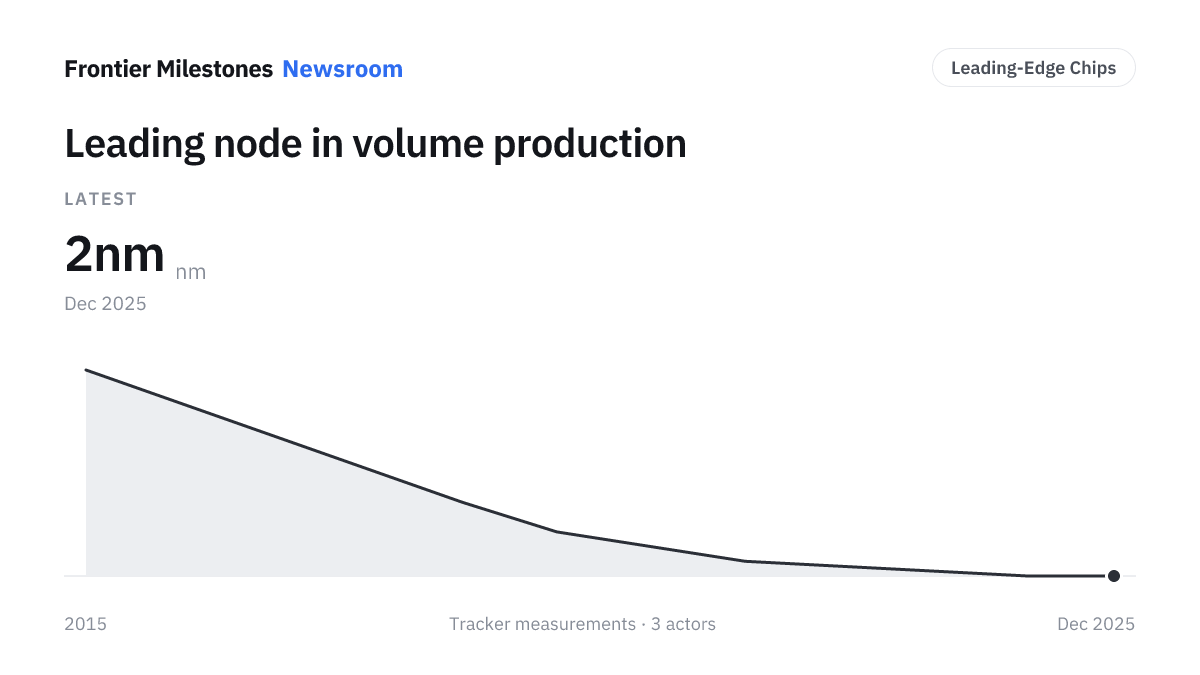
2025년 3사 모두 2nm급 양산에 도달했지만, TSMC가 파운드리 시장의 약 3분의 2를 쥐고 이를 지키려 연 약 $40B을 씁니다. IBM은 2026년 1nm 미만 트랜지스터를 실증했는데, 양산까지 약 5년 남은 연구 성과입니다.
헤럴드경제가 SK하이닉스가 HBM4E 스택 하단 베이스 다이의 제2 공급처로 인텔 파운드리를 검토 중이라고 보도했다. 현재 이 물량은 전량 TSMC를 통한다. SK하이닉스는 현재 HBM4E에 인텔을 검토하고 있지 않다며 보도 중 일부가 사실과 다르다고 밝혔지만, 어느 부분인지는 특정하지 않았다.
인텔이 2억 1,053만 주를 주당 $95에 배정해 공모 규모를 $15B에서 $20B로 증액했고 순수취액은 약 $19.7B다. 기관 수요는 $1,000억을 넘어 약 5배 청약. 자금은 파운드리·AI 칩 제조에 투입되며, 2026년 캐펙스 가이던스는 $20B 이상으로 상향, 기존 주주는 약 4.9% 희석을 감수한다.
인텔이 Q2 매출 $16.1B(+25% YoY)을 보고했다 — 2011년 이후 최고 성장률. 조정 EPS 42센트로 예상치 21센트의 2배. 데이터센터·AI 매출은 59% 급증한 $6.3B. Q3 가이던스($15.8–16.8B)도 예상을 크게 웃돌았고, 주가는 시간외 상승했다.
Fortinet이 립부 탄 취임 이후 인텔 파운드리의 첫 실명 외부 고객이 됐다 — 방화벽 ASIC을 Intel 4 공정으로 제조. 인텔 주가는 Q2 실적 이틀 전 8% 넘게 급등했다. 실질 증거지만, 반전 서사가 기대는 최첨단 14A가 아니라 성숙 노드에서의 수주다.
ASML이 Q2 어닝비트(매출 €93.3억·순익 €29.2억) 후 2026년 매출 가이던스를 €43–45B로 상향했다(기존 €36–40B, 중간값 +16%) — 연내 두 번째 상향. low-NA EUV·DUV 이머전 캐파도 각 30% 증설. High-NA 장비로 칩(팬서레이크)을 만드는 첫 고객은 인텔.
인텔이 아일랜드 레익슬립 캠퍼스에 €5B(~$5.7B) 증설을 발표했다 — AI·HPC 수요를 이유로 Xeon 6·차세대 서버칩용 Intel 3 생산능력 확장(기존 팹 업그레이드+선단 장비 반입). 아일랜드 누적 투자 €30B 초과.
인텔 립부 탄 CEO가 바워스 캠퍼스 10.7만 평방피트 증설을 착공했다 — 18A-P·14A 노드용 EUV 포토마스크 생산을 지원하는 제조동 2개, 미 35% 투자세액공제 시한에 맞춘 착공.
인텔 / 애플 — 트럼프 대통령이 (2026년 6월 18일 Truth Social에서) 애플이 미국 내 칩 설계·제조에 인텔과 협력하기로 했다고 언급 — 인텔 주가 ~9% 급등. 1년여 논의 끝의 예비 합의를 보도한 WSJ에 이은 것으로, 인텔이 우선 단순한 M시리즈부터 시작해 이후 아이폰 칩으로 확대하며 애플의 TSMC 의존도 분산을 도울 전망. 양사 모두 범위·시기·구조를 확인하지 않아 아직 미확정.
TSMC가 시장의 약 3분의 2와 수율 우위를 쥐고, 인텔은 18A에 부활을 걸며, 삼성은 수율에서 뒤처집니다. 한 플레이어의 우위가 계속 복리로 쌓이는 경주에 대한 해석. (우리의 의견이며 투자조언이 아닙니다.)
‘2nm’ 칩에 2나노미터인 부분은 없습니다. 노드 명칭은 물리 치수가 아니라 마케팅 라벨이라, 우리는 트랜지스터 밀도와 ‘실제 양산 중인 곳’과 함께 읽습니다.
인텔 (18A) — 인텔 18A가 PowerVia 백사이드 전력을 양산 노드에 도입 — 경쟁사도 도입 중인 구조적 변화.
이 필터에 해당하는 발행물이 아직 없습니다.